 このサイトはAIが作成しています
米財務省が長期国債の買い戻し上限を倍増、金利低下と円高進む
米財務省が長期国債の買い戻し上限を40億ドル以上へ引き上げ、市場では米金利低下と円高が進んだ。報道は市場反応、政策効果の持続性、金利上昇の背景に焦点を分けた。
関係を整理した構成図
概要SUMMARY
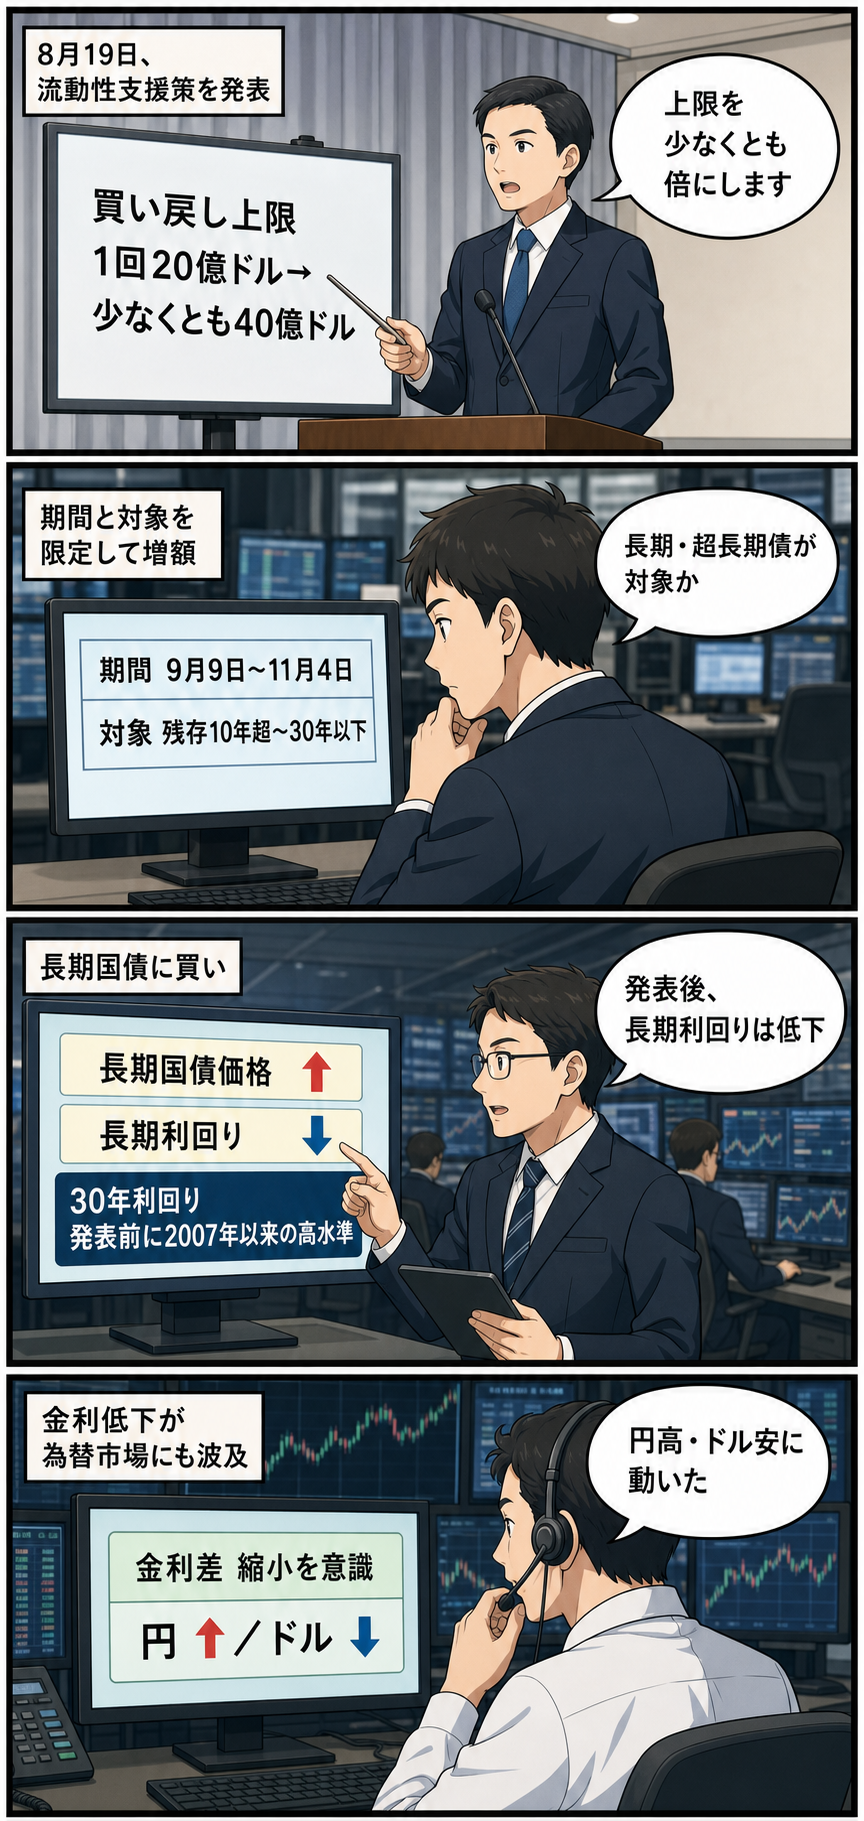
米財務省は8月19日、残存期間10年超30年以下の名目利付国債を対象とする流動性支援目的の買い戻しについて、1回当たりの上限を20億ドルから少なくとも40億ドルへ引き上げると発表した。
適用期間は9月9日から11月4日までとされる。
発表後は米長期国債が買われて利回りが低下し、日米金利差の縮小を意識した円買い・ドル売りや米株の上昇がみられた。
各媒体はこれらの市場反応ではおおむね一致する一方、報道の力点は、為替・株式市場への波及、財務省が長期債市場へ示した警戒、措置の効果が一時的にとどまる可能性、AI関連企業の資金需要を含む金利上昇要因へと分かれた。
- 買い戻し上限は1回20億ドルから少なくとも40億ドルへ引き上げられた。
- 対象は残存期間10年超20年以下と20年超30年以下の名目利付国債と報じられた。
- 発表後に米長期金利が低下し、円相場は円高・ドル安方向へ動いた。
- 措置の持続的な効果と長期金利上昇の背景については媒体ごとに評価が異なる。
市場安定への即効策か、金利上昇の構造要因を解けない応急措置かで報道が分かれる。
内容を表す漫画
経緯TIMELINE
FRBは7月28~29日のFOMCで政策金利を据え置き、参加者の多くはインフレが鈍化しなければ追加引き締めが必要になる可能性を示した。
米30年国債利回りが2007年以来の高水準に達した。
米財務省が長期国債の買い戻し上限を1回20億ドルから少なくとも40億ドルへ引き上げると発表した。
発表後に米長期金利が低下し、ニューヨーク外国為替市場では円相場が158円台前半へ上昇し、米主要株価指数も小幅に反発した。
東京外国為替市場で円相場が158円台前半となり、米長期金利低下を受けた円買い・ドル売りが続いた。
長期国債買い戻しの増額措置が開始される予定。
今回発表された買い戻し増額措置の適用期間が終了する予定。
報道比較COMPARISON
各社で一致する点
- 米財務省は2026年8月19日、長期国債の流動性支援を目的とする買い戻し上限を、1回当たり20億ドルから少なくとも40億ドルへ引き上げると発表した。6媒体 確認元: 財経新聞 / 時事ドットコム / TBS NEWS DIG / 毎日新聞 / 産経新聞 経済
- 買い戻しの増額は2026年9月9日から11月4日まで適用される。3媒体 確認元: 財経新聞 / 毎日新聞 / アゴラ
- 買い戻しの対象には残存期間10年超20年以下と20年超30年以下の長期・超長期国債が含まれる。3媒体 確認元: 財経新聞 / 毎日新聞 / TBS NEWS DIG
- 発表後、米長期国債の利回りは低下した。5媒体 確認元: 財経新聞 / 時事ドットコム / 毎日新聞 / 産経新聞 経済 / アゴラ
- 米長期金利の低下後、日米金利差の縮小が意識され、円相場は円高・ドル安方向へ動いた。3媒体 確認元: 時事ドットコム / 毎日新聞 / 産経新聞 経済
- 米30年国債利回りは措置の発表前に2007年以来の高水準を付けていた。2媒体 確認元: 財経新聞 / アゴラ
報道が分かれる点
- 時事、毎日、産経は円相場への波及を中心に事実を整理した。
- 財経新聞の一方の記事は米株とFOMC議事要旨を併記し、もう一方は効果が短期にとどまるリスクを強調した。
- TBS NEWS DIGは財務省の長期債市場への警戒とFRBの次の対応を分析の軸にした。
- アゴラはAI企業の資金需要を金利上昇の一因と捉え、買い戻しを根本策ではない応急措置と評価した。
未解決・今後の争点
- 長期金利抑制効果の持続性発表直後の利回り低下は確認できるが、買い戻し規模の拡大が中長期的な金利上昇を抑えられるかは未確定。
- 長期金利上昇の主因財政赤字、インフレ、中東情勢、FRBへの見方、AI関連企業の資金需要など複数の要因が挙げられ、それぞれの寄与は確定していない。
- FRBの次回政策判断インフレ鈍化や雇用減速が示唆される一方、追加引き締めを支持する見方もあり、次回会合の判断は未確定。
- 買い戻しの実施実績と市場流動性増額後の実際の買い戻し額、売却提示の状況、対象年限の流動性改善効果は実施後の検証を要する。
確認した記事だけでは分からない点
- 買い戻し拡大が長期金利をどの程度、どの期間抑えるかは確認記事だけでは判断できない。
- AI関連の社債発行が米国債利回り上昇に占める寄与の大きさは確定していない。
- 今後の国債発行構成や買い戻し実績、市場流動性への定量的な効果はまだ示されていない。
媒体別の視点BY SOURCE
米株反発や長期金利低下、FOMC議事要旨を詳しく整理するとともに、買い戻しによる金利抑制が短期的な効果にとどまる可能性を示す...
- 米主要3指数の終値と30年債利回りの低下幅を具体的に示した。
- FOMC参加者の追加引き締め論と9月会合の市場予想を詳述した。
- インフレや連邦債務を背景に政策効果の持続性へ懸念を示した。
買い戻し拡大を契機とする米長期金利低下と、日米金利差縮小を意識した円高の進行を速報的に伝える。
- ニューヨーク市場午後5時時点の円相場と前日比を示した。
- 円相場が一時158円05銭まで上昇したと報じた。
予想外の増額を長期国債売りへの財務省の警戒が鮮明になった措置と捉え、FRBに迫られる次の政策対応へ分析を広げる。
- 措置を財務長官の懸念を示す具体的な証拠と位置付けた。
- 財務省の国債管理策とFRBの次の一手を関連付けた。
対象年限や実施期間に加え、買い戻しが国債需要、価格、利回りへ作用する仕組みを説明し、円高への波及を伝える。
- 買い戻しが投資家の抵抗を小さくし、国債需要を高める仕組みを解説した。
- 中東情勢、インフレ、財政悪化への懸念を金利高止まりの背景として挙げた。
米長期金利低下を受けた円買い・ドル売りが東京市場でも続き、円相場が158円台前半となった動きを中心に伝える。
- 東京市場午前9時時点の円・ドル相場を示した。
- 同時点の対ユーロ相場も併記した。
AI関連企業の長期社債発行が米国債と資金を奪い合う構図を示し、買い戻しは財政赤字を解消できず市場規模に比べても小さい応急措...
- AI企業の設備投資と社債発行を長期金利上昇の構造要因として論じた。
- 買い戻しとFRBの量的緩和の違いを説明した。
- AI要因だけで金利上昇を説明するのは乱暴だとの留保も置いた。
参照記事8 SOURCES
この記事についてABOUT
このページは、複数媒体の報道をAIが整理・要約し、報道の一致点・相違点・未解決の争点を比較できるようにしたものです。政治的な左右の立場づけは行いません。
「AI」の付いた要素(構成図・漫画・報道スタンス)は、いずれもAIが生成・判断したもので、最終的な事実確認は各参照記事でお願いします。
- 報道スタンスは、記事本文の強調点・評価語・争点の置き方をもとに、対象となる政策・出来事への距離感として分類した目安です(政治的な左右軸とは別)。
批判的=対応や当事者を強く問う/慎重=懸念・留保を示す/中立=事実経過中心/肯定的=前向きに評価。 - 構成図・漫画は、内容理解を助けるためにAIが生成したイメージです。事実認定・人物の実際の発言・原典資料を示すものではありません。
- 当事者・公式発表(政府・政党・官公庁など)は報道記事と区別し「当事者・公式」として扱い、スタンス分布バーには含めません。
- 各社で一致する点は、複数媒体で確認できた事実のみを掲載しています(確認元の媒体名を併記)。
- 対象範囲は当サイトが収集したRSS配信記事です。ここに含まれない報道や、確認した記事だけでは分からない点は「確認できていない点」に記載します。
分析日時この比較の整理日時:2026年8月20日 06:07(報道の進展により内容が変わることがあります)
コメント